Equipos para procesos de información
25 % coeficiente máximo
8 años como máximo
Ley 27/2014, artículo 12.1.a · así está escrita la fila que usa una sociedad para su ordenador · ¿y la impresora? no tiene fila propia desde 2015
La amortización de equipos informáticos se resuelve con dos cifras que todo el mundo repite. En una oficina de verdad hacen falta tres datos más: quién tributa, qué equipo es y cuándo se renueva.
La respuesta corta coeficiente, periodo y norma
Una sociedad amortiza un ordenador al 25 % anual como máximo y en ocho años como máximo (artículo 12 de la Ley 27/2014). Un autónomo en estimación directa simplificada usa otra: 26 % y diez años. La impresora no está nombrada en ninguna de las dos.
- La tabla del Impuesto sobre Sociedades da a los equipos para procesos de información un 25 % anual y ocho años. Entre ese ritmo y el más lento vale cualquiera.
- Un autónomo en estimación directa simplificada va a su propia tabla, con 26 % y diez años. Ni es la misma norma ni son las mismas cifras.
- La multifunción perdió su fila en 2015. Hoy se publica de tres maneras distintas y cada lectura tiene su fuente.
- Se amortiza desde la puesta en condiciones de funcionamiento, no desde la fecha de la factura. En diciembre eso vale un ejercicio entero.
- Si retiras el equipo antes de terminar, el valor pendiente se va a pérdidas. Con una cuota de renting no queda valor pendiente.
¿Dudas entre comprar la multifunción o tenerla en renting? Pídenos las dos ofertas del mismo equipo y haz la cuenta con tus números.
¿Qué coeficiente y cuántos años tiene la amortización de equipos informáticos?
El 25 % anual y los ocho años salen de la tabla del Impuesto sobre Sociedades. Un autónomo en estimación directa simplificada aplica el 26 % y diez años, y en módulos, otra tabla distinta.
Ley 27/2014, art. 12.1.a Tabla de coeficientes del Impuesto sobre Sociedades
Orden de 27-03-1998 Tabla simplificada del IRPF, para la estimación directa simplificada
Orden HAC/1347/2024 Tabla de la estimación objetiva, los llamados módulos
El coeficiente máximo marca lo más rápido que puedes amortizar y el periodo máximo, lo más lento. Entre los dos vale cualquier ritmo: en ocho años, el lento es el 12,5 % anual.
La confusión más repetida no está en las cifras, está en la tabla: varias páginas dan el 26 % y los diez años a «una empresa», y son las cifras de los autónomos en simplificada.
| Cómo tributas | Coeficiente máximo | Periodo máximo | Dónde está escrito |
|---|---|---|---|
| Sociedad, y autónomo en estimación directa normalFila «Equipos para procesos de información» | 25 % | 8 años | Ley 27/2014, art. 12.1.a |
| Autónomo en estimación directa simplificadaGrupo 5, «Equipos para tratamiento de la información y sistemas y programas informáticos» | 26 % | 10 años | Orden de 27 de marzo de 1998 |
| Autónomo en módulosGrupo 2, junto con útiles y herramientas | 40 % | 5 años | AEAT, tabla de módulos |
Cómo leer esta tabla: territorio común, comprobado en el BOE y en la sede de la Agencia Tributaria el 21-09-2026. Navarra y el País Vasco tienen tabla propia: Gipuzkoa da a los equipos informáticos el 33,33 % y Navarra, el 25 % con seis años.
¿En qué fila de la tabla de amortización cae cada equipo de tu oficina?
El ordenador y el servidor tienen una sola respuesta. La multifunción, la impresora y la pantalla se leen de dos o tres maneras, porque la tabla no las nombra. La fila la decide tu asesor.
Una oficina compra cosas que la tabla no nombra una por una, y ahí dos asesorías contestan distinto con la misma norma delante. Elige tu equipo: si se encienden varias filas, debajo está lo que se publica de cada una.
Tu equipo en la tabla
Siete filas literales de la tabla del artículo 12 de la Ley 27/2014, en el orden en que están escritas. Elige un equipo y se enciende la fila, o las filas, en las que se publica que cae. El ritmo lento es el que sale del periodo máximo, es decir, 100 dividido entre los años.
Maquinaria12 %coef. máximo18años máximo5,56 %ritmo lento
Mobiliario10 %coef. máximo20años máximo5 %ritmo lento
Otros enseres15 %coef. máximo14años máximo7,14 %ritmo lento
Equipos electrónicos20 %coef. máximo10años máximo10 %ritmo lento
Equipos para procesos de información25 %coef. máximo8años máximo12,5 %ritmo lento
Sistemas y programas informáticos33 %coef. máximo6años máximo16,67 %ritmo lento
Otros elementos10 %coef. máximo20años máximo5 %ritmo lento
Ordenador de sobremesa o portátil: una sola lectura.
- Equipos para procesos de información 25 % · 8 añosEl Plan General de Contabilidad define la cuenta 217 como «Ordenadores y demás conjuntos electrónicos», así que el ordenador va ahí sin discusión.Fuente: PGC (RD 1514/2007), quinta parte, cuenta 217.
Si eres autónomo en estimación directa simplificada, tu tabla es otra: este equipo cae en el grupo 5, con 26 % y 10 años.
La fila que existió hasta 2014. La tabla anterior, la del Reglamento de 2004, sí tenía una fila para «Máquinas copiadoras y reproductoras»: 15 % y 14 años. La tabla que entró en vigor en 2015 la eliminó, y de ahí salen la mayoría de las cifras que siguen circulando por los foros.
Tabla del artículo 12.1.a de la Ley 27/2014, territorio común. Las lecturas son las que se ven publicadas, con su fuente: no son un criterio de Hacienda. No hemos localizado ninguna consulta vinculante de la Dirección General de Tributos que diga en qué fila cae una multifunción. La fila la decide quien lleva tu contabilidad.
Foto: Mike Peel, CC BY-SA 4.0.
Si estás montando la oficina entera, la guía de equipamiento ofimático para una pyme ayuda a decidir qué comprar.
¿Cómo se amortiza una impresora o una multifunción?
La tabla vigente no la nombra. Hasta 2014 las copiadoras tenían fila propia, con 15 % y 14 años, y la de 2015 la eliminó. Hoy se publica al 25 %, como equipo informático, o al 10 %, como equipo de oficina.
RD 1777/2004, anexo Fila derogada: «Máquinas copiadoras y reproductoras», 15 % y 14 años
PGC, cuentas 216 y 217 «Mobiliario, material y equipos de oficina, con excepción de los que deban figurar en la cuenta 217» frente a «Ordenadores y demás conjuntos electrónicos»
Consultas de la DGT Ninguna localizada sobre la fila de una copiadora, una impresora o una multifunción
La pregunta tiene trampa: la respuesta no está escrita en ninguna norma. La tabla de 2015 dejó a las fotocopiadoras sin nombre, y la lectura más extendida las mete en la 217 con los ordenadores.
La otra las deja en la cuenta 216, la de mobiliario y equipos de oficina, con el 10 % y veinte años. Es lo que contestan los foros de contabilidad desde 2007.
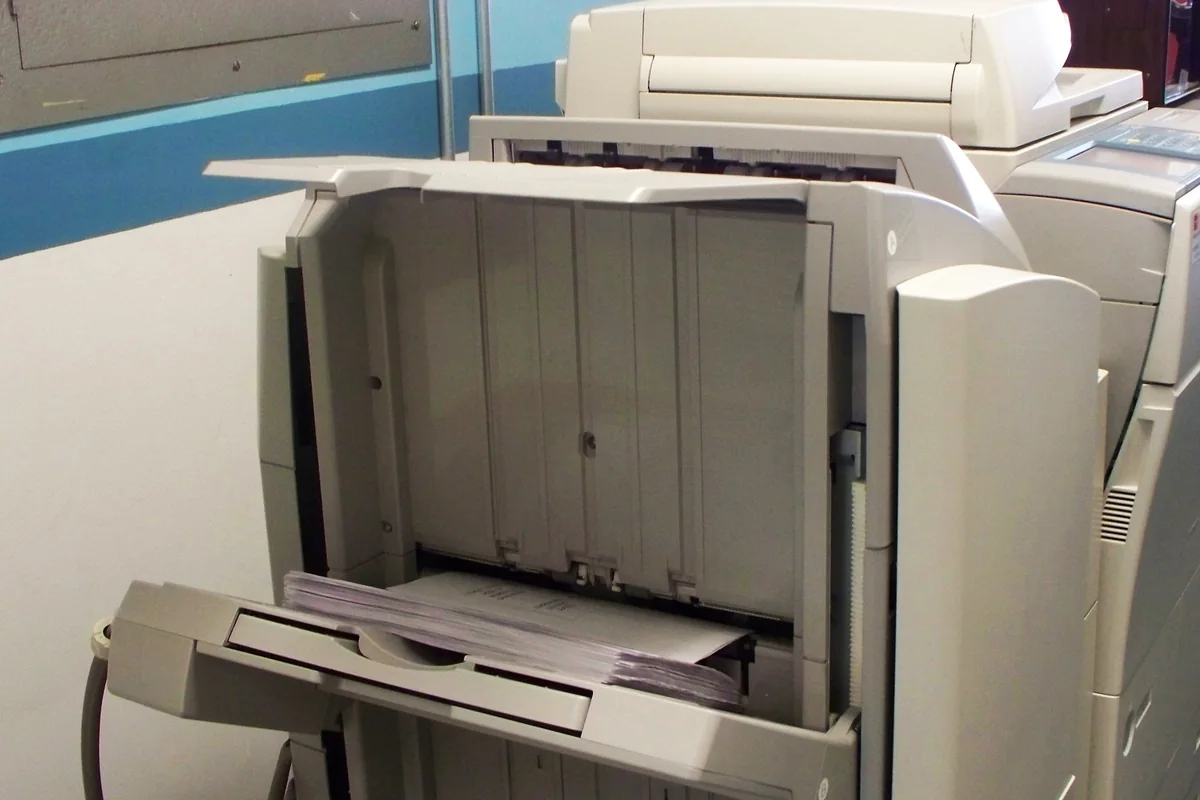
Hay una tercera, poco habitual: si la máquina hace copias para clientes, se ha defendido llevarla a «Maquinaria» por su destino efectivo.
Lo hemos buscado donde se resuelven estas dudas: once búsquedas en el buscador oficial de consultas de la Dirección General de Tributos, desde 1997. Ninguna consulta vinculante dice en qué fila cae una copiadora.
Si además estás eligiendo máquina, la parte técnica está en modelos de fotocopiadora, en qué multifunción necesitas y en las impresoras A4.
¿Desde cuándo se empieza a amortizar un equipo?
Desde su puesta en condiciones de funcionamiento, que no es la fecha de la factura ni la del pago. Es el día en que el equipo, ya instalado y probado, puede empezar a trabajar.
RIS (RD 634/2015), art. 3.3 «Empezarán a amortizarse desde su puesta en condiciones de funcionamiento»
Resolución del ICAC de 1-3-2013 Después de superar el montaje, la instalación y las pruebas necesarias
PGC, NRV 2.ª El precio incluye transporte, seguros, instalación y montaje
Parece un matiz y no lo es. Una multifunción facturada el 20 de diciembre e instalada el 8 de enero empieza a amortizarse en enero: un ejercicio entero de diferencia.
La base tampoco es lo que pone en la factura: se amortiza el precio de adquisición, con transporte e instalación, y sin el IVA que te deduces.
Y una condición que se olvida: el gasto tiene que estar contabilizado para ser deducible, como recuerda la Agencia Tributaria.
¿Cuánto se amortiza cada año: el 25 % o el 12,5 %?
Los dos valen. El coeficiente máximo termina antes y carga más gasto en los primeros años; el periodo máximo reparte lo mismo en el doble de tiempo. El total es idéntico.
RIS, art. 4.1 El coeficiente máximo, el que se deriva del periodo máximo, o cualquiera entre los dos
PGC, NRV 2.ª, 2.1 La amortización se establece de forma sistemática y racional
Cuentas 681 y 2817 Dotación del ejercicio contra amortización acumulada
Escribe el precio y el día en que quedó instalado: la ficha rellena el cuadro a los dos ritmos, con el primer año prorrateado.
La ficha de inmovilizado
Escribe el precio del equipo y el día en que quedó instalado y funcionando. La ficha se rellena con el cuadro de amortización a los dos ritmos que permite la tabla, uno al lado del otro.
Ficha de inmovilizado Importe de ejemplo, no es el precio de ningún equipo
- Cuenta contable
- 217
- Precio de adquisición
- 4.800,00 €
- Puesta en funcionamiento
- 01-10-2026
- Primer año
- 92 de 365 días
Al coeficiente máximo
25 % anual · cuota de 1.200,00 € · termina en 2030
| Año | Cuota | Acumulada | Valor neto |
|---|---|---|---|
| 2026 | 302,47 | 302,47 | 4.497,53 |
| 2027 | 1.200,00 | 1.502,47 | 3.297,53 |
| 2028 | 1.200,00 | 2.702,47 | 2.097,53 |
| 2029 | 1.200,00 | 3.902,47 | 897,53 |
| 2030 | 897,53 | 4.800,00 | 0,00 |
Al periodo máximo
12,5 % anual · cuota de 600,00 € · termina en 2034
| Año | Cuota | Acumulada | Valor neto |
|---|---|---|---|
| 2026 | 151,23 | 151,23 | 4.648,77 |
| 2027 | 600,00 | 751,23 | 4.048,77 |
| 2028 | 600,00 | 1.351,23 | 3.448,77 |
| 2029 | 600,00 | 1.951,23 | 2.848,77 |
| 2030 | 600,00 | 2.551,23 | 2.248,77 |
| 2031 | 600,00 | 3.151,23 | 1.648,77 |
| 2032 | 600,00 | 3.751,23 | 1.048,77 |
| 2033 | 600,00 | 4.351,23 | 448,77 |
| 2034 | 448,77 | 4.800,00 | 0,00 |
Entre los dos vale cualquier ritmo lineal intermedio. Las cifras están en euros y el último año recoge el redondeo.
Referencia orientativa, no asesoramiento. Método lineal según tablas, ejercicio natural, valor residual cero y prorrateo por días desde la puesta en funcionamiento. No cubre equipos usados, empresas de reducida dimensión, territorios forales ni equipos comprados antes de 2015. El cálculo se hace en tu navegador y no se envía a ningún sitio.
El apunte anual no cambia con el ritmo: se carga la cuenta 681 con abono a la 2817, o a la 2816 si el equipo está en la 216. El precio se queda quieto en el activo y la amortización acumulada resta debajo.
Lo que interesa es la última columna: cuánto vale todavía tu equipo en los libros dentro de tres o cuatro años. Esa cifra decide la siguiente pregunta.
¿Y si renuevas el equipo antes de terminar de amortizarlo?
Lo que quede sin amortizar se va a pérdidas el día que retiras el equipo, a la cuenta 671. Cuanto más lento el ritmo que elegiste, mayor es esa pérdida. En renting no hay activo ni valor pendiente.
PGC, NRV 2.ª, 3 Baja cuando no se esperen beneficios o rendimientos futuros del elemento
Cuentas 671 y 771 Pérdidas o beneficios procedentes del inmovilizado material
PGC, NRV 8.ª y cuenta 621 En arrendamiento operativo, la cuota es gasto del ejercicio en que se devenga
Aquí somos parte interesada y preferimos decirlo: Inforcopy vende equipos y también los ofrece en renting. Por eso enseñamos las dos cuentas con las mismas cifras.
La vida contable de una multifunción dura ocho o veinte años según la fila; la real es más corta. Pulsa el año en que la retirarías y mira el asiento.
Retira el equipo antes de tiempo
Los años son los del cuadro de arriba. Pulsa uno y el bloque escribe el asiento de baja a 31 de diciembre de ese año, para los dos ritmos a la vez, y lo pone al lado de lo que pasaría con una cuota de renting.
Faltan datos en la fichaEscribe arriba un precio y una fecha válidos y aquí sale el asiento de baja del año que elijas.
Valor pendiente al coeficiente máximo897,53 €
Valor pendiente al periodo máximo2.848,77 €
| Cuenta | Al 25 % | Al 12,5 % |
|---|---|---|
| (2817) Amortización acumulada de equipos para procesos de informaciónDebe | 3.902,47 | 1.951,23 |
| (671) Pérdidas procedentes del inmovilizado materialDebe | 897,53 | 2.848,77 |
| (217) Equipos para procesos de informaciónHaber | 4.800,00 | 4.800,00 |
Importes en euros, del cuadro de arriba. Si el equipo está en la cuenta 216, las cuentas son la 216 y la 2816.
En renting
No hay equipo en tu balance ni valor pendiente: cada cuota fue gasto del mes en que se devengó, en la cuenta 621.
El día que cambias de máquina no hay asiento de baja ni pérdida que explicar en el cierre.
Lo que sí puede costar salir antes de tiempo lo dice tu contrato, no la contabilidad.
Renovar en 2029 te deja 897,53 € pendientes, o 2.848,77 € si vas al ritmo lento
Si ya sabes que vas a renovar en 3 años y 2 meses, pide la cuota de renting de este equipo y compárala con tu cuadro: en renting esa pérdida no existe, y comprando depende del ritmo que elijas hoy.
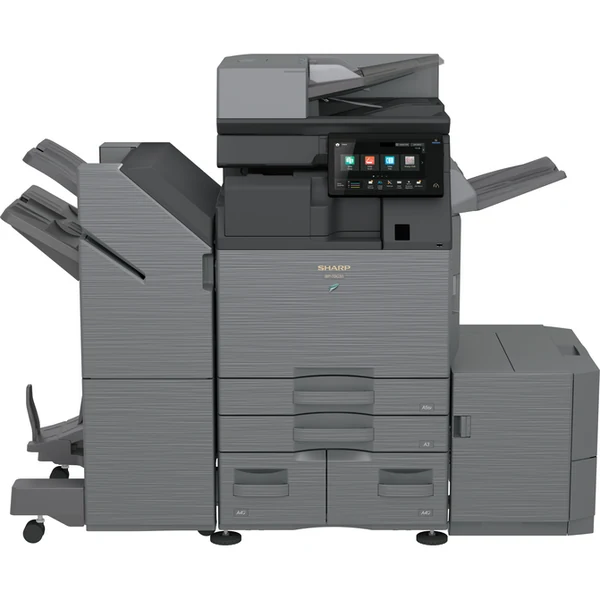
- Multifunción A3 color
- 31 ppm en blanco y negro
- Hasta SRA3
- Dúplex y escáner de serie
Para la oficina que imprime en A3 y en color y quiere una sola máquina para copiar, imprimir y escanear. Es el equipo tipo de los ejemplos de este artículo.
No publicamos precio: el de un equipo depende del volumen, la configuración y si lo quieres en compra o en cuota. Si prefieres el formulario, escríbenos desde contacto.
Asiento orientativo con las cuentas del Plan General de Contabilidad, no asesoramiento. La baja se fecha a 31 de diciembre para que el valor pendiente sea el mismo que ves en el cuadro. El tratamiento fiscal de la pérdida y el del IVA los confirma tu asesor. Mientras no cambies el precio, los importes son los del ejemplo.
Si la vendes, la diferencia entre el cobro y el valor en libros va a la 671 si pierdes o a la 771 si ganas. Un equipo totalmente amortizado vendido por 1.000 euros da 1.000 de beneficio: su valor contable ya era cero.
Si costó más de 3.005,06 euros sin IVA, venderlo dentro del periodo de regularización obliga además a regularizar el IVA (Ley del IVA, art. 110).
Para elegir el ritmo ayuda saber cuánto dura de verdad una impresora, repasar los pros y contras de alquilar o comprar y, si el equipo entra usado, qué cambia al comprarlo reacondicionado.
Lo que cambia la cuenta y este artículo no calcula
El cuadro de arriba es el caso corriente: equipo nuevo, ejercicio natural, territorio común y método lineal. Hay seis situaciones que cambian las cifras y conviene nombrarlas.
| Situación | Qué cambia | Norma |
|---|---|---|
| Equipo usado | El límite se calcula sobre el doble del coeficiente máximo, o sobre el precio de adquisición originario si se conoce | RIS, art. 4.3 |
| Empresa de reducida dimensión | Los elementos nuevos pueden amortizarse al doble del coeficiente lineal máximo de la tabla | Ley 27/2014, art. 103 |
| Equipos de 300 euros o menos | Los elementos nuevos de ese valor unitario pueden amortizarse libremente, con un tope anual de 25.000 euros | Ley 27/2014, art. 12.3.e |
| Comprado antes de 2015 | Se pasa a la tabla nueva sobre el valor neto fiscal que tuviera al inicio del primer ejercicio de 2015 | Ley 27/2014, disp. transitoria 13.ª |
| Programas informáticos | Fila propia, con 33 % y seis años, distinta de la del equipo donde se instalan | Ley 27/2014, art. 12.1.a |
| Leasing y renting | El arrendamiento operativo va a gasto del ejercicio; el financiero tiene reglas propias y sí lleva activo | PGC, NRV 8.ª |
Cómo leer esta tabla: son las excepciones que más aparecen en una oficina, no todas. Fuera quedan el porcentaje constante, los números dígitos, los planes especiales, los ejercicios no naturales y los equipos subvencionados.
Lo que haríamos nosotros con un equipo comprado
Lo que haríamos nosotros
Amortizaríamos al ritmo al que de verdad se renueva el equipo. Si la multifunción se cambia cada cuatro años, amortizarla en ocho o en veinte deja un resto que acaba en pérdidas.
Y le preguntaríamos al asesor en qué cuenta tiene la multifunción y con qué coeficiente la amortiza. Son dos minutos y sirven para la próxima compra.
Si ya sabes que renovarás pronto, miraríamos el renting sin venderlo como ahorro fiscal: no es más barato por esto, es más simple.
Con lo que no estamos de acuerdo
Circula mucho el 26 % y los diez años aplicados a una sociedad, y son cifras de la tabla de los autónomos en simplificada. También hemos leído coeficientes decrecientes que no son los de la ley española.
Y no nos convence contar desde el día de la compra: la norma dice desde la puesta en funcionamiento, que en una máquina instalada semanas después no es lo mismo.
Lo que no sabemos
En qué fila cae exactamente una multifunción. Lo hemos buscado en el buscador oficial de consultas vinculantes y no hay ninguna que lo diga. Quien asegure lo contrario, que enseñe la fuente.
Preguntas frecuentes sobre la amortización de equipos informáticos
En una sociedad, en ocho años como máximo y en cuatro como mínimo, que es lo que tarda al coeficiente máximo del 25 % anual de la tabla del artículo 12 de la Ley 27/2014. Cualquier ritmo lineal entre el 12,5 % y el 25 % anual está dentro de la norma. Un autónomo en estimación directa simplificada usa su propia tabla, con 26 % y diez años.
La tabla vigente no nombra las impresoras. Se publican dos lecturas: como equipo para procesos de información, al 25 % con ocho años de periodo máximo, o como equipo de oficina de la cuenta 216, al 10 % con veinte años. Hasta 2014 las máquinas copiadoras y reproductoras tenían fila propia, con el 15 % y catorce años, y la tabla de 2015 la eliminó. No hemos localizado ninguna consulta vinculante que cierre la duda: la fila la decide quien lleva tu contabilidad.
El Plan General de Contabilidad define la 217 como «Ordenadores y demás conjuntos electrónicos» y la 216 como «Mobiliario, material y equipos de oficina, con excepción de los que deban figurar en la cuenta 217». Programas de contabilidad y asesorías suelen llevarla a la 217; los foros de contabilidad, a la 216. La cuenta elegida arrastra la fila de la tabla, el coeficiente y los años.
Desde que queda en condiciones de funcionamiento, es decir, instalado, probado y listo para trabajar, según el artículo 3.3 del Reglamento del Impuesto sobre Sociedades y la resolución del ICAC de 1 de marzo de 2013. La fecha de la factura no manda. Una máquina facturada en diciembre e instalada en enero empieza a amortizarse en enero.
Con la tabla en la mano, no: el 25 % anual es el coeficiente lineal máximo y cuatro años es lo más rápido que permite. Hay regímenes con reglas propias, como las empresas de reducida dimensión, los elementos usados o los equipos nuevos de 300 euros o menos. Cada uno tiene su artículo y sus condiciones, y quien confirma si te aplican es tu asesor.
Se da de baja: se cancela la amortización acumulada, el equipo sale del activo y el valor pendiente se lleva a la cuenta 671 como pérdida del ejercicio. Si lo vendes, la diferencia entre lo que cobras y su valor contable va a la 671 si pierdes o a la 771 si ganas. Y si costó más de 3.005,06 euros sin IVA, la venta dentro del periodo de regularización obliga a regularizar el IVA.
No, mientras sea un arrendamiento operativo: el equipo no es tuyo, no figura en tu activo y no hay nada que amortizar. La cuota es gasto del ejercicio en que se devenga, en la cuenta 621. El arrendamiento financiero es otra cosa, tiene reglas propias y sí lleva el activo al balance.
No. Navarra y los tres territorios históricos del País Vasco tienen su propio Impuesto sobre Sociedades y su propia tabla. En Gipuzkoa los equipos informáticos van al 33,33 % y en Navarra, al 25 % con seis años de periodo máximo. Si tributas allí, la tabla que manda es la foral.
Te preparamos las dos cuentas para el mismo equipo: compra con mantenimiento y renting, por escrito.
Nos dices qué imprimes al mes y te mandamos las dos ofertas con el modelo que encaja, para que las compares con tu cuadro de amortización delante. Sin compromiso.
Lo que hay detrás de esta decisión
Escrito por el equipo de Inforcopy (INFORCOPY SISTEMAS, S.L.), que desde 1995 vende, alquila y mantiene fotocopiadoras, impresoras multifunción y equipos informáticos en Madrid, Toledo, Ciudad Real y Cuenca. Normativa comprobada en el BOE, en la sede de la Agencia Tributaria y en el buscador de consultas de la Dirección General de Tributos el 21 de septiembre de 2026. Este artículo es informativo y no sustituye el consejo de tu asesor fiscal: no dice qué coeficiente debes aplicar, sino dónde está escrito cada uno.
