Consulta sobre la libertad de amortización Impuesto sobre Sociedades · territorio común
- Hechos
- Compramos dos impresoras el 28 de diciembre. Nos las entregan el 30 y el técnico las deja funcionando el 8 de enero.
- Cuestión planteada
- ¿Nos las deducimos enteras este año?
- Contestación
- Depende de tres cosas.
- Qué vía te toca
- Qué día funciona
- Qué vuelve después
La libertad de amortización deja deducir de golpe un equipo nuevo en el Impuesto sobre Sociedades. Comprar antes del 31 de diciembre no basta: cuentan la vía que te toca, el día en que el equipo funciona y lo que vuelve después.
Equipo de Inforcopy · Publicado el 19 de octubre de 2026 · Normas comprobadas en el BOE, la DGT y la AEAT el 25 de septiembre de 2026
La respuesta corta
La libertad de amortización deja deducir un equipo nuevo de golpe. En una oficina hay dos vías: piezas de hasta 300 euros, con un tope de 25.000 al año, o crecer en plantilla si la empresa es de reducida dimensión. Cuenta desde que el equipo funciona, y adelanta el impuesto: no lo rebaja.
Lo esencial
- Es fiscal: tu contabilidad amortiza el equipo como siempre y la diferencia va como ajuste en el impuesto.
- Piezas nuevas de hasta 300 euros por unidad, con 25.000 al año, para cualquier empresa.
- Con reducida dimensión, 120.000 euros por cada punto que sube la plantilla media, y ese aumento se mantiene.
- Cuenta el día en que el equipo funciona. La fecha de la factura no decide.
- Lo que deduces de más ahora vuelve en los años siguientes. Con tipos que bajan hasta 2029, la diferencia es pequeña.
¿Vas a renovar equipos antes del cierre? Pídenos el presupuesto con la fecha en que los necesitas funcionando.
¿Qué es la libertad de amortización y qué equipos pueden acogerse?
Contestación Un incentivo del Impuesto sobre Sociedades que deja deducir un bien nuevo antes de lo que marca su amortización normal. Para equipos de oficina hay dos vías: piezas de hasta 300 euros o compras ligadas a crear empleo.
Lo normal es repartir el coste en varios ejercicios con la tabla de la guía de amortización de equipos informáticos. La libertad de amortización rompe ese reparto y deja deducir todo o parte del equipo el primer año.
La ley la regula en dos sitios. El artículo 12.3 de la Ley del Impuesto sobre Sociedades la da a cualquier empresa en supuestos tasados, y el artículo 102 la reserva a las de reducida dimensión que aumentan su plantilla.
| Supuesto | Norma | Quién puede | Qué pide | Vigencia | ¿De oficina? |
|---|---|---|---|---|---|
| Bienes de escaso valor | Art. 12.3.e | Cualquier empresa | Inmovilizado material nuevo de hasta 300 euros por unidad, hasta 25.000 euros por ejercicio | Igual desde el 1 de enero de 2015 | Sí: monitores, sillas, teclados |
| Con creación de empleo | Art. 102 | Empresas de reducida dimensión | Equipo nuevo y una plantilla media que sube y se mantiene; tope de 120.000 euros por cada punto de incremento | Sin cambios desde 2015 | Sí: cualquier equipo nuevo |
| Investigación y desarrollo | Art. 12.3.b y c | Cualquier empresa | Elementos afectos a actividades de I+D, excluidos los edificios, y los gastos de I+D activados | Vigente | Solo si se usa en I+D |
| Sociedades laborales | Art. 12.3.a | Sociedades anónimas y limitadas laborales | Elementos adquiridos en los cinco primeros años desde su calificación | Vigente | Solo en esas sociedades |
| Explotaciones asociativas prioritarias | Art. 12.3.d | Entidades con esa calificación agraria | Elementos adquiridos en los cinco primeros años desde su reconocimiento | Vigente | No |
| Renovables para autoconsumo | Disp. adic. 17.ª | Cualquier empresa, con la plantilla mantenida | Instalaciones que entren en funcionamiento de 2023 a 2026, hasta 500.000 euros | Hasta 2026, por el Real Decreto-ley 7/2026 | No |
| Vehículos eléctricos y recarga | Disp. adic. 18.ª | Cualquier empresa | Vehículos nuevos FCV, FCHV, BEV, REEV o PHEV y puntos de recarga | Periodos iniciados en 2024, 2025 y 2026, por el mismo real decreto-ley | No |
| Amortización acelerada (no es libertad) | Art. 103 | Empresas de reducida dimensión | «multiplicar por 2 el coeficiente de amortización lineal máximo», sin crear empleo | Vigente | Sí, más despacio |
Cómo leer esta tabla: territorio común; en Navarra y el País Vasco rige su norma foral. Vigencia comprobada en el BOE el 25 de septiembre de 2026. El real decreto-ley que prorroga vehículos y renovables quedó convalidado el 26 de marzo de 2026, después de que el Congreso dejara sin efecto los dos anteriores.
Las dos vías de oficina piden equipos nuevos, así que una impresora reacondicionada no entra. El leasing cabe «a condición de que se ejercite la opción de compra» (artículo 102.5), y el renting, que se contabiliza cuota a cuota, no tiene nada que adelantar.
¿Qué ganas y qué no con la libertad de amortización?
Contestación Ganas tiempo, no deducción. El equipo se deduce una sola vez: si adelantas su amortización, en los años siguientes no queda nada que deducir y la base imponible sube lo que antes bajó.
Tu contabilidad sigue amortizando el equipo cada año y la diferencia va como ajuste en la declaración del impuesto, el modelo 200. No se contabiliza: el artículo 11.3.1.º exceptúa a los elementos que «puedan amortizarse libremente».
El manual de Sociedades 2025 de la AEAT lo confirma. Para la norma 13.ª del Plan General de Contabilidad es una diferencia temporaria, con «incidencia en la carga fiscal futura»: lo que hoy deduces de más, mañana lo sumas.
Lo que adelantas, lo devuelves
Un equipo de ejemplo de 2.400 euros se amortiza al 25 %: 600 euros al año de 2026 a 2029. Arrastra a 2026 los bloques de los años siguientes, o tócalos, y mira qué pasa en cada año.
2026tipo del 23 %
600 €su parte de 2026
Deducción fiscal600 €
En tu contabilidad600 €
Base imponiblesin ajuste
Cuota al 23 %igual
2027tipo del 22 %
Ya deducido en 2026
Deducción fiscal600 €
En tu contabilidad600 €
Base imponiblesin ajuste
Cuota al 22 %igual
2028tipo del 21 %
Ya deducido en 2026
Deducción fiscal600 €
En tu contabilidad600 €
Base imponiblesin ajuste
Cuota al 21 %igual
2029tipo del 20 %
Ya deducido en 2026
Deducción fiscal600 €
En tu contabilidad600 €
Base imponiblesin ajuste
Cuota al 20 %igual
Total deducido en cuatro años2.400 €
Diferencia de cuota en cuatro años0 €
Sin adelantar nada, cada año deduces lo mismo que contabilizas y no hay ajuste. El total son 2.400 euros.
Importes de ejemplo, con la fila «Equipos para procesos de información» de la tabla del artículo 12.1.a. Supone base imponible positiva todos los años y los tipos de reducida dimensión; con pérdidas, con otro tipo o en el IRPF la cuenta es otra. Es una referencia orientativa: si te conviene, lo decide tu asesor. El cálculo se hace en tu navegador.
Con los tipos actuales, adelantar no es neutro del todo. La empresa de reducida dimensión tributa al 23 % en 2026, al 22 % en 2027 y al 21 % en 2028 (disposición transitoria cuadragésima cuarta, de la Ley 7/2024) y al 20 % desde 2029 (artículo 29.1).
En el ejemplo, deducirlo todo en 2026 rebaja esa cuota 414 euros y sube 378 las tres siguientes: 36 euros menos en cuatro años. Poco, pero no cero, y solo con base positiva todos los años.
Puede que no te sirva de nada: con pérdidas este año no hay impuesto que adelantar, y con bases negativas la cuenta cambia entera. Esa cuenta, con tus números, es de tu asesor.
¿Qué es una empresa de reducida dimensión?
Contestación La que facturó menos de 10 millones de euros el año anterior. Es la condición para la vía con creación de empleo, para la amortización acelerada y para tributar por debajo del tipo general.
El artículo 101 mira la cifra de negocios «del período impositivo inmediato anterior». En un grupo se suma la de todas sus sociedades, y quien supera el límite conserva los incentivos tres ejercicios más si ya lo era antes.
Libertad de amortización con creación de empleo: ¿cuánta plantilla hace falta?
Contestación La que haga subir la plantilla media de 24 meses sobre la de los 12 anteriores. Se deducen de golpe hasta 120.000 euros por cada punto de ese incremento, calculado con dos decimales.
El equipo tiene que ser nuevo, estar afecto a la actividad y ponerse a disposición en un año en que la empresa sea de reducida dimensión. La cuarta condición es de personas: la plantilla media tiene que crecer y mantenerse.
La ley no da 120.000 euros por persona contratada: los multiplica por el incremento de la media. Quien entra a mitad de la ventana cuenta medio, y quien entra al final, casi nada.
La ventana no empieza el día de la compra. Cuenta «durante los 24 meses siguientes a la fecha del inicio del período impositivo» en que el equipo entra en funcionamiento, como aplica la DGT en la consulta V0112-17.
La plantilla tiene que crecer
Toca los meses en que entra una persona nueva a jornada completa, hasta tres; otro toque en el mismo mes la quita. En el ejemplo el equipo funciona en 2026, así que la ventana va de enero de 2026 a diciembre de 2027.
Plantilla media de 2025, los 12 meses anteriores: 4,00 Compra de ejemplo: 18.000 euros
2026meses 1 a 12
2027meses 13 a 24
El relleno de cada mes es cuántas personas nuevas hay ese mes, de una a tres. Quien entra se queda hasta el mes 24.
Plantilla media de los 24 meses4,50
Incremento, con dos decimales0,50
Inversión que puede ir de golpe60.000 €
- Cubre la compra
- Cubre una parte
- Por esta vía, cero
Con una persona desde enero de 2027, la plantilla media de los 24 meses sube a 4,50 y el incremento es 0,50: el tope es de 60.000 euros, más que los 18.000 de la compra.
En este ejemplo caben tres altas como mucho.
Ejemplo orientativo: calcula por meses; Hacienda lo cuenta por días (consulta V1903-19). Solo personas con contrato laboral nuevo, no subrogadas, a jornada completa. El incremento tiene que mantenerse 24 meses más. Cortamos el tercer decimal para no inflar el tope. Es una referencia orientativa: tu asesor hace la cuenta con tus altas y tu jornada. El cálculo se hace en tu navegador.
- Cualquier contrato laboralCuenta cualquier modalidad, según la DGT.
- La jornada, en proporciónMedia jornada cuenta la mitad (artículo 102.1).
- Los subrogados noHeredar una plantilla «no puede considerarse como creación de empleo».
- Quien ya da otra deducciónEl trabajador por el que aplicas la deducción del artículo 38 no se computa, según la AEAT.
Hacienda cuenta por días: la consulta V1903-19 multiplica los trabajadores de cada tramo por sus días y lo divide entre los días del periodo. El bloque lo simplifica por meses.
Y luego, 24 meses más. El incremento tiene que durar «un período adicional de otros 24 meses». Si no, el artículo 102.4 obliga a ingresar la cuota que se dedujo de más, con los intereses de demora.
¿Qué son los bienes de escaso valor y cuánto se puede deducir?
Contestación Elementos nuevos del inmovilizado material de hasta 300 euros por unidad. Se deducen de golpe hasta 25.000 euros por ejercicio, y vale para cualquier empresa, no solo para las de reducida dimensión.
Es la vía de oficina más usada. El artículo 12.3.e habla de «elementos del inmovilizado material nuevos, cuyo valor unitario no exceda de 300 euros, hasta el límite de 25.000 euros referido al período impositivo».
- 300 €Por unidad, como máximo. Cuenta el valor de cada pieza, no el de la factura.
- 25.000 €Por ejercicio, sumando todas las piezas. Si el ejercicio dura menos de un año, en proporción.
- NuevoUn monitor usado o reacondicionado no entra por esta vía.
Diez monitores de 180 euros cada uno pueden entrar; un ordenador de 900, no. Qué es una unidad cuando varias piezas funcionan juntas es la duda clásica, y conviene preguntarla antes de comprar.
Comprar en diciembre: ¿qué fecha cuenta para la libertad de amortización?
Contestación Ninguna de las de la factura. La entrega decide en qué ejercicio se mira si eres de reducida dimensión; la puesta en marcha decide desde cuándo se amortiza y se aplica la libertad.
El artículo 3.3 del reglamento del impuesto amortiza «desde su puesta en condiciones de funcionamiento», igual que la resolución del ICAC de 2013. Y el artículo 102.1: la libertad «será aplicable desde la entrada en funcionamiento».
La entrega cuenta por otra razón: el equipo tiene que estar «puesto a disposición» en un ejercicio en que la empresa cumpla el límite de facturación.
Somos parte interesada. Inforcopy es distribuidor de Sharp y de Epson y vende equipos: por eso te decimos que la fecha que cuenta es la de funcionamiento, no la de la factura. El criterio del bloque es la norma, y la tarjeta es solo un ejemplo de equipo nuevo.
¿Qué fecha manda?
La misma impresora tiene tres fechas. Toca la que crees que decide desde cuándo se deduce, y después toca las otras.
No decide la libertad La fecha de la factura no fija cuándo empieza a amortizarse el equipo ni desde cuándo se aplica la libertad. El IVA de esa factura sigue sus propias reglas. Ni el artículo 102 de la ley ni el reglamento del impuesto la usan para empezar a amortizar.
Decide una cosa, no la deducción Fija en qué ejercicio se mira si la empresa es de reducida dimensión: el equipo tiene que estar «puesto a disposición» en un año en que cumpla el límite de facturación. Artículo 102.1 de la Ley del Impuesto sobre Sociedades.
Decide la deducción Desde la puesta en marcha se amortiza y se aplica la libertad. Con el equipo funcionando el 8 de enero de 2027, la deducción empieza en 2027. Artículo 102.1 de la ley, artículo 3.3 del reglamento y norma segunda de la resolución del ICAC de 2013.
Con estas fechas La deducción empieza en el ejercicio 2027 y la ventana de plantilla de la vía con empleo arranca el 1 de enero de 2027. La condición de reducida dimensión se mira en 2026, el año de la entrega.
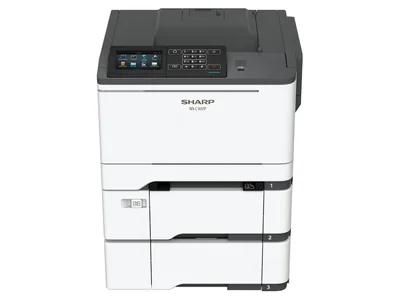
Sharp MX-C407P
Sharp · impresora A4 color · en venta o en renting- Hasta 38 páginas por minuto, según su ficha
- Dúplex y disco duro de serie, según su ficha
- Capacidad máxima de 1.451 hojas de papel, según su ficha
Para la oficina que renueva la impresora de color antes del cierre y quiere la fecha de entrega por escrito para su asesor.
Por qué este equipo: es una impresora A4 en color nueva que vendemos, pensada según su ficha para grupos de trabajo pequeños y oficinas medianas. Sin precio: el importe depende de la configuración. Con el presupuesto te decimos por escrito qué fecha de entrega podemos darte.
Este modelo ya no está disponible en el catálogo. Los equivalentes están en impresoras A4 color, o cuéntanos qué necesitas en contacto.
Referencia orientativa según la Ley del Impuesto sobre Sociedades, su reglamento y la norma contable. No hemos localizado una consulta de Hacienda sobre este caso exacto. El IVA de la factura sigue sus propias reglas. Confírmalo con tu asesor.
¿Y si soy autónomo?
Contestación También puedes aplicarla en estimación directa. El IRPF calcula el rendimiento de la actividad con las normas del Impuesto sobre Sociedades, y su reglamento remite al régimen de reducida dimensión.
El artículo 28.1 de la ley del IRPF determina el rendimiento «según las normas del Impuesto sobre Sociedades». En la simplificada, el artículo 30 del reglamento aplica «las normas del régimen especial de entidades de reducida dimensión».
La DGT lo confirmó en la consulta V0615-21 y recordó que «el gasto no se computará por el pago del precio». Para elegir el equipo, mira qué impresora necesita un autónomo.
Lo que haríamos nosotros
Lo que haríamos nosotros
Antes de comprar en diciembre, preguntaríamos al asesor qué vía nos toca y a qué tipo tributaremos los años siguientes. Sin esas dos respuestas, adelantar la deducción puede no aportar nada.
Pediríamos el equipo instalado y funcionando antes del 31 de diciembre, con un parte fechado, y guardaríamos juntos la factura, el albarán de entrega y ese parte, sin caer en los errores de siempre al comprar.
Con lo que no estamos de acuerdo
Se lee a menudo que la libertad de amortización «ahorra impuestos». Adelanta la deducción, y lo que no pagas hoy vuelve después. Tampoco compartimos contar el tope por trabajador contratado.
Lo que no sabemos
No hemos localizado ninguna consulta de la DGT sobre una compra facturada en diciembre e instalada en enero, y la hemos buscado. Lo que decimos sale de la ley, del reglamento y de la norma contable.
Preguntas frecuentes sobre la libertad de amortización
Es un incentivo del Impuesto sobre Sociedades que permite deducir fiscalmente un bien nuevo antes de lo que marcan las tablas de amortización, incluso entero el primer año. No cambia el total deducido: lo adelanta, y la diferencia vuelve a la base imponible en los años siguientes.
Cualquier sociedad en los supuestos del artículo 12.3 de la Ley del Impuesto sobre Sociedades, como los bienes nuevos de hasta 300 euros. La vía ligada a crear empleo, la del artículo 102, es solo para empresas de reducida dimensión, con una cifra de negocios inferior a 10 millones de euros el año anterior.
El resultado de multiplicar 120.000 euros por el incremento de la plantilla media, calculado con dos decimales. Se compara la plantilla media de los 24 meses que empiezan el 1 de enero del ejercicio en que el equipo funciona con la de los 12 meses anteriores, y el incremento tiene que mantenerse otros 24 meses.
Sí, si son elementos nuevos del inmovilizado material y su valor unitario no pasa de 300 euros, con un tope de 25.000 euros por ejercicio. Desde 2015 vale para cualquier empresa. Cuenta el valor de cada unidad, no el total de la factura.
Sí, en estimación directa. El IRPF calcula el rendimiento de la actividad con las normas del Impuesto sobre Sociedades y, en la modalidad simplificada, su reglamento aplica las del régimen de reducida dimensión. La DGT lo confirmó en la consulta V0615-21.
No. La contabilidad sigue amortizando el equipo como siempre y la diferencia se aplica como ajuste en la declaración del Impuesto sobre Sociedades. El artículo 11.3 de la ley exceptúa de la inscripción contable a los elementos que pueden amortizarse libremente.
Solo si ese año empieza a funcionar. La amortización, libre o no, arranca con la puesta en funcionamiento del equipo, no con la fecha de la factura. Si se instala en enero, la deducción empieza en el ejercicio siguiente. Guarda juntos la factura, el albarán de entrega y el parte de instalación.
Renovar equipos antes del cierre, con las fechas claras
Dinos qué equipo necesitas y qué día lo quieres funcionando
Te preparamos el presupuesto por escrito, con el modelo, la fecha de entrega que podemos darte y todo lo que tu asesor necesita para hacer la cuenta. La decisión fiscal es suya: nosotros te decimos cuándo llega el equipo.
El enlace lleva escrita la fecha que elegiste en el bloque de las fechas, para que no tengas que contarla otra vez.
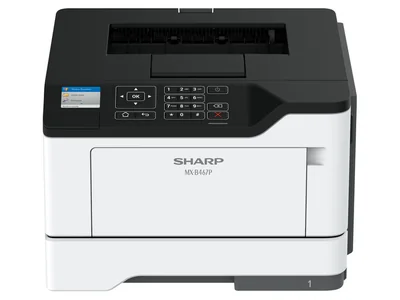
Sharp MX-B467P
Sharp · impresora A4 en blanco y negro · en venta o en renting- Hasta 44 páginas por minuto, según su ficha
- Dúplex y disco duro de 500 GB de serie, según su ficha
Si en tu oficina casi todo sale en blanco y negro: la misma cuenta de fechas, con un equipo monocromo.
Este modelo ya no está disponible en el catálogo. Los equivalentes están en impresoras A4 monocromo, o cuéntanos qué necesitas en contacto.
- Venta de equiposFotocopiadoras e impresoras nuevas, con presupuesto por escrito.
- AsesoríasLas que hacen esta cuenta para sus clientes cada diciembre.
- GestoríasMucho volumen de copia y renovaciones que conviene fechar.
- Alquilar o comprarLa comparativa de costes para una asesoría.
- ¿Qué equipo necesito?El selector de multifunción, antes de pedir el presupuesto.
- Elegir la multifunciónLa guía para acertar con el equipo de tu empresa.
- Pros y contrasAlquilar o comprar una impresora, lado a lado.
- Cuándo cambiarlaLa vida útil de una impresora, antes de comprar la nueva.
- Si prefieres rentingCuota mensual y sin amortización que adelantar.
Equipo de Inforcopy
Somos INFORCOPY SISTEMAS, S.L. Desde 1995 vendemos, alquilamos y mantenemos multifunciones Sharp y Epson en Toledo, Madrid, Ciudad Real y Cuenca. Este artículo no es asesoramiento fiscal: cada norma se cita con su fuente para que la contrastes con tu asesor.
Somos INFORCOPY SISTEMAS, S.L. Desde 1995 vendemos, alquilamos y mantenemos multifunciones Sharp y Epson en Toledo, Madrid, Ciudad Real y Cuenca. Este artículo no es asesoramiento fiscal: cada norma se cita con su fuente para que la contrastes con tu asesor.
