Libro diario · cuota mensual del renting de una multifunciónDebe · Haber
196,58621 Arrendamientos y cánones
41,28472 Hacienda Pública, IVA soportado
a410 Acreedores por prestaciones de servicios237,86
La cuota de un contrato de renting de multifunciones publicado, con su IVA. Este asiento sale solo; lo que cuesta es todo lo que no cabe en él.
Contabilizar el renting de una impresora o fotocopiadora en España parece cosa de una línea: la cuota a la 621. Hasta que llegan copias de más, otra empresa o la última factura. Aquí van todos los asientos.
Equipo de Inforcopy · Publicado el 8 de octubre de 2026 · Normas comprobadas en el BOE, el ICAC y la DGT el 25 de septiembre de 2026
La respuesta corta
Una impresora o fotocopiadora en renting se contabiliza como gasto del mes: la cuota va a la cuenta 621, Arrendamientos y cánones, y el IVA deducible a la 472, sin activo en el balance. Lo que cambia la cuenta es quién te factura cada línea: el mantenimiento y las copias que cobra otra empresa son otro servicio.
Lo esencial
- La cuota es gasto del ejercicio en la 621 y su IVA deducible va a la 472. El equipo no entra en tu balance.
- Si todo lo cobra el arrendador, basta un asiento. Si una financiera cobra la cuota y otra empresa las copias, son dos facturas y dos asientos.
- El exceso de copias tiene dos lecturas: cuota contingente en la 621 o servicio aparte en la 629. Lo decide quién lo factura y con qué contrato.
- «Deducible» no es automático: el gasto tiene que estar contabilizado y afecto a la actividad, y el IVA se recorta si parte de tu actividad está exenta.
- La factura que más dudas da es la última. Lo que no tenga una cláusula detrás se pregunta antes de contabilizarlo.
¿No sabes cuántas facturas vas a recibir de tu renting? Pídenos el presupuesto y te lo decimos por escrito antes de firmar.
¿Cómo se contabiliza el renting de una impresora?
Como un gasto del mes: la cuota a la 621, Arrendamientos y cánones, el IVA deducible a la 472 y el total a la 410 del proveedor hasta que se paga. El equipo no entra en el balance porque no es tuyo.
Para el Plan General de Contabilidad, el renting de una multifunción es un arrendamiento operativo: su gasto va a resultados en el ejercicio en que se devenga, y la 621 recoge lo devengado «por el alquiler o arrendamiento operativo de bienes muebles».
Con la cuota de un contrato publicado, 196,58 euros al mes más IVA, cada factura y su pago quedan así:
| Debe | Cuenta | Haber |
|---|---|---|
| Llega la factura de la cuota | ||
| 196,58 | 621Arrendamientos y cánones | |
| 41,28 | 472Hacienda Pública, IVA soportado | |
| a410Acreedores por prestaciones de servicios | 237,86 | |
| Se paga el recibo | ||
| 237,86 | 410Acreedores por prestaciones de servicios | |
| a572Bancos, cuenta corriente | 237,86 | |
Cómo leer este asiento: cuota del contrato de renting de multifunciones que publica un colegio profesional en su portal de transparencia (60 cuotas de 196,58 euros) e IVA del 21 %. El PGC dice que los cargos en las cuentas 620 a 629 se hacen «normalmente con abono a la cuenta 410, a cuentas del subgrupo 57».
Esa es la factura fácil. Las dudas empiezan cuando el mes trae más líneas o dos facturas de dos empresas. Elige abajo la que se parece a la tuya.
La factura del mes
Tres facturas de renting como las que llegan de verdad. Elige la que se parece a la tuya y debajo se escribe su asiento, con cada cuenta y su IVA.
Una factura, un asientoTodo lo cobra el arrendador y todo es cuota: una sola cuenta de gasto, la 621, y el IVA a la 472.
Factura del arrendadorDebe · Haber
196,58621Arrendamientos y cánones«Los devengados por el alquiler o arrendamiento operativo de bienes muebles e inmuebles en uso o a disposición de la empresa»
41,28472Hacienda Pública, IVA soportadoEl IVA de la compra «que tenga carácter deducible»
a410Acreedores por prestaciones de serviciosEl arrendador, hasta que se le paga237,86
Asientos este mes: 1 Cuentas de gasto: 621 Total a pagar: 237,86
Una factura, una línea con dos lecturasLas copias de más las cobra el mismo arrendador. Si tu contrato las trata como parte del renting, son una cuota contingente y van a la 621; si las trata como un servicio aparte, a la 629. El IVA y el total no cambian.
Si el exceso es parte del rentingDebe · Haber
217,84621Arrendamientos y cánonesCuota y exceso juntos: la norma 8.ª llama «cuotas de carácter contingente» a los pagos que dependen de una variable
45,75472Hacienda Pública, IVA soportado
a410Acreedores por prestaciones de servicios263,59
Si el exceso es un servicio aparteDebe · Haber
196,58621Arrendamientos y cánonesSolo la cuota
21,26629Otros servicios«Los no comprendidos en las cuentas anteriores»
45,75472Hacienda Pública, IVA soportado
a410Acreedores por prestaciones de servicios263,59
Asientos este mes: 1 Cuentas de gasto: 621, o 621 y 629 Total a pagar: 263,59
Dos facturas, dos asientosLa financiera cobra el renting y el proveedor cobra las copias en su propio contrato de servicio. Son dos acreedores distintos y dos cuentas de gasto, la 621 y la 629, aunque la máquina sea la misma.
Factura de la financieraDebe · Haber
196,58621Arrendamientos y cánonesLa cuota del renting, sin mantenimiento
41,28472Hacienda Pública, IVA soportado
a410Acreedores: la financiera237,86
Factura del proveedor del servicioDebe · Haber
86,12629Otros servicios5.000 copias en negro y 500 en color; la DGT lo llamó «un servicio de mantenimiento independiente y adicional»
18,09472Hacienda Pública, IVA soportado
a410Acreedores: el proveedor del servicio104,21
Asientos este mes: 2 Cuentas de gasto: 621 y 629 Total a pagar: 342,07
Importes de ejemplo sacados de documentos publicados: la cuota de un contrato de renting real y el precio por copia de un pliego de la FEMP de Castilla-La Mancha de 2020 (0,01063 euros en negro y 0,06594 en color, sin IVA); las cantidades de copias son supuestas. IVA del 21 %; en Canarias, IGIC. Las cuentas son las del Plan General de Contabilidad, como referencia orientativa: la elección final es de quien lleva tu contabilidad. Todavía no enseñamos cómo factura Inforcopy su propio renting: lo añadiremos cuando esté confirmado.
Lo que no cubre este artículo. Seguimos el PGC y el PGC de Pymes. No entramos en las normas internacionales (NIIF) de los grupos, en los coches (sus reglas de IVA son otras), en los territorios forales ni en la contabilidad del arrendador.
¿A qué cuenta van el exceso de copias, el mantenimiento y el tóner?
A la 621 va lo que cobra el arrendador por el renting. Lo que factura otra empresa en su propio contrato (copias, mantenimiento o tóner) es otro gasto, con su propia cuenta.
| Línea de la factura | Quién la cobra | Cuenta | Qué dice el PGC |
|---|---|---|---|
| Cuota mensual | El arrendador | 621 | «alquiler o arrendamiento operativo de bienes muebles» |
| Exceso de copias dentro del renting | El arrendador, en el mismo contrato | 621 o 629 | La norma 8.ª llama «cuotas de carácter contingente» a los pagos que dependen de una variable |
| Copias de un contrato de servicio aparte | El proveedor del servicio | 629 | «Los no comprendidos en las cuentas anteriores» |
| Mantenimiento facturado aparte | El proveedor del servicio | 629 | El mismo criterio; no es la 622, que es para bienes propios |
| Tóner comprado aparte | Quien te lo vende | 629 o 328 | «gastos de oficina no incluidos en otras cuentas»; en la 328 si llevas existencias de material de oficina |
| Seguro facturado aparte | La aseguradora | 625 | «Cantidades satisfechas en concepto de primas de seguros» |
| Transporte del equipo | Quien lo lleva | 624 | «Transportes a cargo de la empresa realizados por terceros» |
Cómo leer esta tabla: cuentas y definiciones literales de la quinta parte del Plan General de Contabilidad (Real Decreto 1514/2007). Es la lectura que sale de las definiciones; la elección final es de quien lleva tu contabilidad.
La cuenta que más se cuela es la 622, Reparaciones y conservación. Es para «los bienes comprendidos en el grupo 2», y una multifunción en renting no está en tu grupo 2: está en el del arrendador.
Por eso el mantenimiento que factura otra empresa cae en la 629. Con mantenimiento incluido o tóner incluido no hay línea: va dentro de la cuota, a la 621.
El exceso de copias tiene dos lecturas. Si lo cobra el arrendador dentro del renting, la norma lo describe como cuota contingente: 621. Si lo factura otro proveedor en un contrato de mantenimiento aparte, es otro servicio.
Ese esquema de dos contratos lo planteó un distribuidor de fotocopiadoras en la consulta vinculante V2892-19: una financiera firma el renting y aparte va un mantenimiento que la DGT llamó «un servicio de mantenimiento independiente y adicional».
Cuánto pesa esa segunda factura depende del coste por copia y de tu volumen mensual de impresión.
¿El renting es gasto deducible? ¿Y su IVA?
Puede serlo, pero no por ser renting. En Sociedades cuenta el gasto contabilizado y devengado, y en el IVA solo se deduce lo afecto a la actividad. Con actividades exentas, parte del IVA se queda como gasto.
- Contabilizado«No serán fiscalmente deducibles los gastos que no se hayan imputado contablemente» (Ley del Impuesto sobre Sociedades, art. 11.3.1.º).
- En su ejercicioSe imputa en el periodo «en que se produzca su devengo», no cuando se paga (art. 11.1).
- También si eres autónomoEl rendimiento de tu actividad «se determinará según las normas del Impuesto sobre Sociedades» (Ley del IRPF, art. 28.1). Lo contamos en renting de impresoras para autónomos.
- IVA afecto a la actividadNo se deduce el de bienes o servicios «que no se afecten, directa y exclusivamente, a su actividad» (Ley del IVA, art. 95.Uno).
Por eso no decimos «100 % deducible». La base imponible parte del resultado contable, «corrigiendo, mediante la aplicación de los preceptos establecidos en esta Ley» (art. 10.3 de la Ley 27/2014). La cuota cuenta si pasa esos filtros.
Su IVA es el 21 % general: la Ley del IVA trata el arrendamiento de bienes como un servicio «con o sin opción de compra». En Canarias, en su lugar, va el IGIC.
Un centro educativo con operaciones exentas y no exentas aplica la prorrata y deduce solo su parte. El IVA no deducible «formará parte del precio de adquisición» del servicio (norma 12.ª del PGC): se suma a la 621.
Contabilizar un renting, un leasing o una compra: ¿qué cambia?
Cambia dónde aparece el equipo. El renting es gasto y no toca el balance; el leasing mete en él el equipo y la deuda; la compra lo lleva al inmovilizado para amortizarlo.
Aviso de parte interesada. Inforcopy es distribuidor de Sharp y de Epson, y ofrece esos equipos en renting y en venta. Por eso enseñamos las tres columnas, y en esta matriz ninguna gana: cada fila dice lo que dice la norma.
Renting, leasing o compra, fila a fila
Toca una fila y se abre a la vez en las tres columnas, con una línea de ejemplo y la norma que la sostiene.
Renting Nada: ni equipo ni deuda
La norma 8.ª.2 lleva las cuotas a gasto. Al firmar, el balance no cambia.
Leasing Activo y deuda
El equipo y la deuda entran por el menor entre su valor razonable y el valor actual de los pagos mínimos (norma 8.ª.1.2).
Compra El equipo en el inmovilizado
Entra por su precio de adquisición en el inmovilizado material, la 217 o la 216 según lo clasifique tu asesor.
Renting Cada cuota, gasto en la 621
196,58 euros al mes a la 621, en el mes en que se devengan.
Leasing Intereses y amortización
Cada cuota se parte: los intereses van a gasto financiero y el resto reduce la deuda. El equipo se amortiza aparte.
Compra Amortización y reparaciones
Amortización del equipo en la 681 y sus reparaciones en la 622, que es la cuenta de los bienes propios.
Renting En cada cuota
La Ley del IVA (art. 11.Dos.2.º) trata el arrendamiento de bienes como un servicio «con o sin opción de compra».
Leasing En cada cuota, por la misma regla
Salvo que te comprometas a ejercer la opción: desde ese momento es una entrega de bienes (art. 8.Dos.5.º).
Compra Todo en la factura de compra
Si el equipo pasa de 3.005,06 euros es bien de inversión y su deducción se regulariza en los años siguientes (arts. 107 y 108).
Renting No hay
El equipo es del arrendador y es él quien lo amortiza.
Leasing Sí, del equipo
Fiscalmente, el coste se recupera hasta el duplo del coeficiente de amortización lineal si el arrendador es una entidad de crédito y el contrato dura dos años o más (Ley del Impuesto sobre Sociedades, art. 106).
Compra Sí, según la tabla oficial
Con el coeficiente y el periodo máximos de la tabla del Impuesto sobre Sociedades.
Renting Se devuelve el equipo
«a su cargo», dice el contrato publicado. Si no avisas con quince días, se prorroga tres meses.
Leasing Opción de compra
Pagas el valor residual y el equipo pasa a ser tuyo.
Compra Es tuyo
Cuando se retira se da de baja o se vende, y lo que quede por amortizar pasa a resultados.
Lo que enseña la fila Toca una fila para ver en qué se separan las tres formas de tener el equipo.
Normas: norma 8.ª del PGC y 7.ª del PGC de Pymes; Ley del IVA, arts. 8.Dos.5.º, 11.Dos.2.º, 107 y 108; Ley del Impuesto sobre Sociedades, art. 106. La matriz es una referencia orientativa. Compara lo que dicen las normas y no dice qué te conviene: eso depende de tu empresa y de tu asesor. El contrato citado en la última fila es el de renting publicado que usamos en todo el artículo.
Puede que el renting no sea lo tuyo. Si quieres que el equipo sea tuyo y usarlo hasta que no dé más, encaja mejor la compra. Mira los pros y contras de alquilar o comprar una impresora.
¿Y «cuenta como deuda»? En la contabilidad, no: el operativo no reconoce activo ni pasivo. Es la base de los beneficios financieros del renting.
¿Cuándo un renting se contabiliza como un leasing?
Cuando transfiere «sustancialmente todos los riesgos y beneficios inherentes a la propiedad». Decide el fondo del contrato, no su nombre: con una opción de compra que se va a ejercer, se presume financiero.
La norma 8.ª lo presume también «aunque no exista opción de compra»: por ejemplo, si el plazo cubre «la mayor parte de la vida económica del activo».
El contrato publicado que usamos dice en su cláusula decimoquinta que «no se considera como venta a plazos o arrendamiento financiero». Ayuda, pero no manda: la norma mira el acuerdo, no su redacción.
Con una multifunción de oficina lo normal es que no se cumpla ninguna presunción. Pero si tu contrato dura casi toda la vida útil de la impresora, enséñaselo a tu asesor antes del primer asiento.
¿Cómo se contabiliza la fianza o la entrada de un renting?
La fianza no es gasto: se entrega en garantía, se recupera y va a la 260 si el contrato dura más de un año. La entrada sí es gasto, pero repartido a lo largo de todo el contrato.
| Pago | Cuenta | Cuándo pasa a gasto |
|---|---|---|
| Fianzase devuelve al terminar | 260 | Nunca, salvo que se pierda. Es «efectivo entregado como garantía del cumplimiento de una obligación, a plazo superior a un año» |
| Entrada o cuota inicial más altaun pago anticipado | 621 | Repartida en línea recta a lo largo del plazo del contrato, no el mes en que se paga |
| La parte de la entrada del año siguienteal cierre del ejercicio | 480 | El año siguiente. Son «gastos contabilizados en el ejercicio que se cierra y que corresponden al siguiente» |
Cómo leer esta tabla: norma 8.ª.2 del PGC y consulta 11 del BOICAC 96/2013 del ICAC, que pide un reparto lineal «salvo mejor evidencia». Un contrato con todas las cuotas iguales y sin entrada no necesita ningún ajuste.
La norma es literal: el pago que se hace al contratar un arrendamiento operativo «se imputará a resultados a lo largo del periodo de arrendamiento».
Y el ICAC lo remató en 2013: el gasto se reconoce «al margen de cuando se produzca la corriente financiera». Cuenta cuándo usas el equipo, no cuándo sale el dinero.
Ojo al copiar asientos de fianza: la de quien alquila es una fianza constituida. Las «recibidas» son las de quien la cobra.
¿Qué se contabiliza en la última factura del renting?
La última cuota, a la 621, como todas. La prórroga, la retirada, las reparaciones o una penalización solo se contabilizan tal cual si tienen una cláusula detrás; si no, se preguntan antes.
Ninguna guía que hayamos leído la explica. En el contrato publicado que usamos, la devolución es «a su cargo» y, si nadie avisa con quince días, se prorroga sola tres meses.
Las cláusulas de salida las repasamos en los errores más comunes del renting.
La factura que llega al final
La última factura de un renting trae siete líneas. Pulsa «Esto lo pregunto» en las que no reconozcas: al margen aparece la cláusula del contrato que la permite, o que no la hay, y el asiento se compone solo con lo que no preguntas.
- Cuota del último mesLa 60 de 60196,58Pulsa «Esto lo pregunto» y aquí sale lo que dice el contrato.Con cláusula y cuenta clara Condiciones particulares: 60 cuotas mensuales y anticipadas de «196,58 €». Cuenta: 621, como todas las cuotas.
- Exceso de copias del último periodo1.000 copias en negro10,63Pulsa «Esto lo pregunto» y aquí sale lo que dice el contrato.Depende de tu contrato El contrato publicado es «Sin Mantenimiento» y no fija ningún precio por copia. Lo fija el contrato de servicio, si lo hay, y quien lo firma. Cuenta: 621 si lo cobra el arrendador dentro del renting; 629 si viene de un contrato de servicio aparte.
- Tres cuotas de prórroga3 × 196,58589,74Pulsa «Esto lo pregunto» y aquí sale lo que dice el contrato.Con cláusula y cuenta clara «El presente contrato se prorrogará automáticamente, por un período inicial de tres meses», salvo que alguien lo denuncie «con quince días de anticipación». Cuenta: 621, porque siguen siendo cuotas.
- Retirada y transporte del equiposin cifra publicadasin cifraPulsa «Esto lo pregunto» y aquí sale lo que dice el contrato.Depende de tu contrato El arrendatario devuelve el equipo «a su cargo» en el lugar «señalados por el ARRENDADOR». El contrato no fija ningún importe. Cuenta: 624, «Transportes a cargo de la empresa realizados por terceros».
- Reparaciones por el estado al devolversin cifra publicadasin cifraPulsa «Esto lo pregunto» y aquí sale lo que dice el contrato.Depende de tu contrato «Las reparaciones que resulten necesarias efectuar en el referido equipo serán a cargo del ARRENDATARIO», salvo «el normal desgaste motivado por su uso». Cuenta: no hay una literal para un equipo que no es tuyo; la 629 por exclusión, y que la confirme tu asesor.
- Penalización por tres días de retraso10 % de la cuota por día58,98Pulsa «Esto lo pregunto» y aquí sale lo que dice el contrato.Pregúntalo antes de contabilizar«una indemnización del 10% de la cuota pactada» por cada día de retraso en la devolución, «en concepto de cláusula penal». Cuenta: no hay ninguna con ese nombre, y si lleva IVA lo decide la Ley del IVA (art. 78.Tres.1.º, las indemnizaciones que no son contraprestación).
- Cuotas pendientes por cancelación anticipadasin cifra publicadasin cifraPulsa «Esto lo pregunto» y aquí sale lo que dice el contrato.Pregúntalo antes de contabilizar No hay cláusula de salida voluntaria: el contrato tiene «carácter irrevocable» y solo prevé el vencimiento anticipado por impago. Cuenta: ninguna. Sin un documento que la justifique, esta línea no se contabiliza.
0 de 7 líneas preguntadas
El asiento de lo que no preguntasDebe · Haber
621Arrendamientos y cánonesCuota del último mes196,58
621 o 629según quién lo factureExceso de copias10,63
621Arrendamientos y cánonesTres cuotas de prórroga589,74
624TransportesRetirada del equiposegún factura
629Otros serviciosReparaciones al devolversegún factura
Sin cuentala decide tu asesorPenalización por retraso, sin IVA mientras no se aclare58,98
No se contabilizasin documentoCuotas pendientes: nada las justificasin importe
472Hacienda Pública, IVA soportado21 % de 796,95167,36
a 410Acreedores por prestaciones de serviciosTotal de las líneas con importe1.023,29
Preguntas para el proveedor antes de contabilizar
Todavía no has preguntado nada. Cada línea que reclames aparecerá aquí con la pregunta exacta que conviene hacer por escrito.
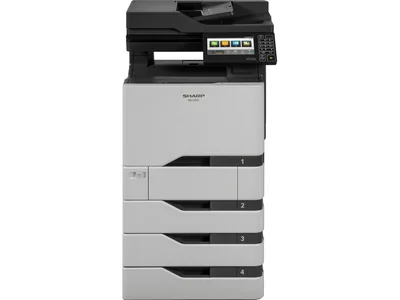
Sharp MX-C407F
Sharp · multifunción A4 color · en renting o en venta- 38 páginas por minuto en color y en blanco y negro, según su ficha
- Imprime, copia, escanea y envía faxes, con dúplex de serie
- Disco duro de serie: al devolverla, pide por escrito cómo se borra
Para la oficina o la gestoría que renueva un renting de A4 en color y quiere que la nueva cuota llegue con cada línea explicada desde el primer mes.
Pide el presupuesto de renovación con tus preguntas por escrito
Comparar con un A3 en blanco y negro
Por qué este equipo: es una multifunción A4 en color pensada, según su ficha, para grupos de trabajo pequeños y oficinas medianas, y la ofrecemos en renting. Sin precio: el importe depende del volumen de copias y de la duración. Si no sabes qué formato necesitas, prueba el selector de equipo.
Este modelo ya no está disponible en el catálogo. Los equivalentes están en fotocopiadoras A4 color, o cuéntanos tu volumen en contacto.
Cláusulas de un contrato real de renting de multifunciones publicado en 2018; en el tuyo manda lo que esté escrito. Los importes de la prórroga y la penalización salen de su cuota de 196,58 euros; la retirada, las reparaciones y la cancelación no tienen cifra publicada. Las cuentas son una referencia orientativa: si una línea es deducible o lleva IVA lo confirma tu asesor. El asiento se calcula en tu navegador. Qué cobra Inforcopy al terminar sus contratos lo añadiremos cuando esté confirmado.
Lo que haríamos nosotros
Lo que haríamos nosotros
Antes de firmar, pediríamos por escrito cuántas facturas vamos a recibir y de quién. Con una financiera y un proveedor del servicio son dos facturas y dos asientos al mes, y la gestoría debe saberlo desde el primero.
Pediríamos el exceso de copias en una línea aparte, con las lecturas del contador, y apuntaríamos la fecha de preaviso para que la prórroga no llegue sola.
Con lo que no estamos de acuerdo
Se lee que el mantenimiento «es del arrendador». Depende: el contrato que hemos leído dice «Sin Mantenimiento» y obliga a conservar el equipo «a su costa». Tampoco compartimos el «todo es deducible» sin decir qué exige la ley.
Lo que no sabemos
No hemos localizado ninguna consulta de la DGT sobre la cuenta o la deducibilidad del renting de una impresora, y la hemos buscado. Si aparece, la añadiremos.
Preguntas frecuentes sobre cómo contabilizar el renting
La cuota va a la cuenta 621, Arrendamientos y cánones, que el Plan General de Contabilidad reserva a lo devengado por el alquiler o arrendamiento operativo de bienes muebles. El IVA deducible va a la 472 y el total se abona a la 410 del arrendador hasta que se paga. Las copias o el mantenimiento que factura otra empresa en un contrato aparte suelen ir a la 629.
En un arrendamiento operativo, no. La norma 8.ª del Plan General de Contabilidad trata las cuotas como gasto del ejercicio en que se devengan, sin registrar el equipo como activo ni la deuda como pasivo. Solo si el contrato se califica como arrendamiento financiero entran en el balance el equipo y la deuda.
Puede serlo, como cualquier gasto que cumpla la ley: tiene que estar contabilizado en la cuenta de pérdidas y ganancias e imputarse en el ejercicio de su devengo (artículo 11 de la Ley 27/2014), y la base imponible parte del resultado contable corregido por esa ley. No hay una regla que la haga deducible por ser renting; tu asesor lo confirma con tu contrato.
Si la impresora se usa en tu actividad y esa actividad da derecho a deducir, sí: la Ley del IVA solo deja fuera lo que no se afecte directa y exclusivamente a la actividad. Si una parte de lo que haces está exenta, como la enseñanza reglada o la sanidad, aplicas la prorrata y el IVA que no deduces se suma al gasto. En Canarias la cuota lleva IGIC.
Depende de quién lo factura y con qué contrato. Si lo cobra el arrendador dentro del renting, la norma 8.ª lo describe como una cuota contingente y la lectura natural es la cuenta 621. Si lo factura un proveedor distinto en un contrato de mantenimiento aparte, es otro servicio y suele ir a la 629. La elección final es de quien lleva tu contabilidad.
El renting es un arrendamiento operativo: cada cuota es gasto en la 621 y el equipo no entra en el balance. El leasing es un arrendamiento financiero: el equipo se registra como activo con su deuda, se amortiza y cada cuota se reparte entre intereses y devolución de la deuda. Lo que decide cuál es cuál es el fondo del contrato, no su nombre.
Si hay una opción de compra que se va a ejercer, la norma 8.ª presume que se transfieren los riesgos y beneficios del equipo y el contrato se contabiliza como arrendamiento financiero, aunque se llame renting. En el IVA, desde que te comprometes a ejercer la opción, la operación se trata como una entrega de bienes. Conviene revisarlo con tu asesor antes del primer asiento.
Renovar el renting con cada línea explicada
Si tu renting está a punto de acabar, firma el siguiente con las líneas claras. Es lo que hacemos en el renting de fotocopiadoras e impresoras, con las preguntas frecuentes del renting ya respondidas.
Tráenos tu última factura de renting
Te damos el presupuesto de renovación con cada línea explicada: qué va en la cuota, quién factura las copias, cuántas facturas vas a recibir y qué pasa al terminar. La contabilidad la sigue llevando tu gestoría; nosotros te decimos qué va a llegarle.
El enlace lleva escrita la factura que elegiste arriba y las líneas que preguntaste, para que no tengas que contarlas otra vez.
- AsesoríasLlevan la contabilidad de clientes con renting y reciben todas sus facturas.
- GestoríasMucho volumen de copia y contratos de servicio que conviene tener separados.
- Alquilar o comprarLa comparativa de costes para una asesoría, con sus números.
Equipo de Inforcopy
Somos INFORCOPY SISTEMAS, S.L. Desde 1995 vendemos, alquilamos y mantenemos multifunciones Sharp y Epson en Toledo, Madrid, Ciudad Real y Cuenca. Este artículo no es asesoramiento contable ni fiscal: cada cuenta y cada norma se citan con su fuente para que puedas contrastarlas con tu asesor.
Somos INFORCOPY SISTEMAS, S.L. Desde 1995 vendemos, alquilamos y mantenemos multifunciones Sharp y Epson en Toledo, Madrid, Ciudad Real y Cuenca. Este artículo no es asesoramiento contable ni fiscal: cada cuenta y cada norma se citan con su fuente para que puedas contrastarlas con tu asesor.
